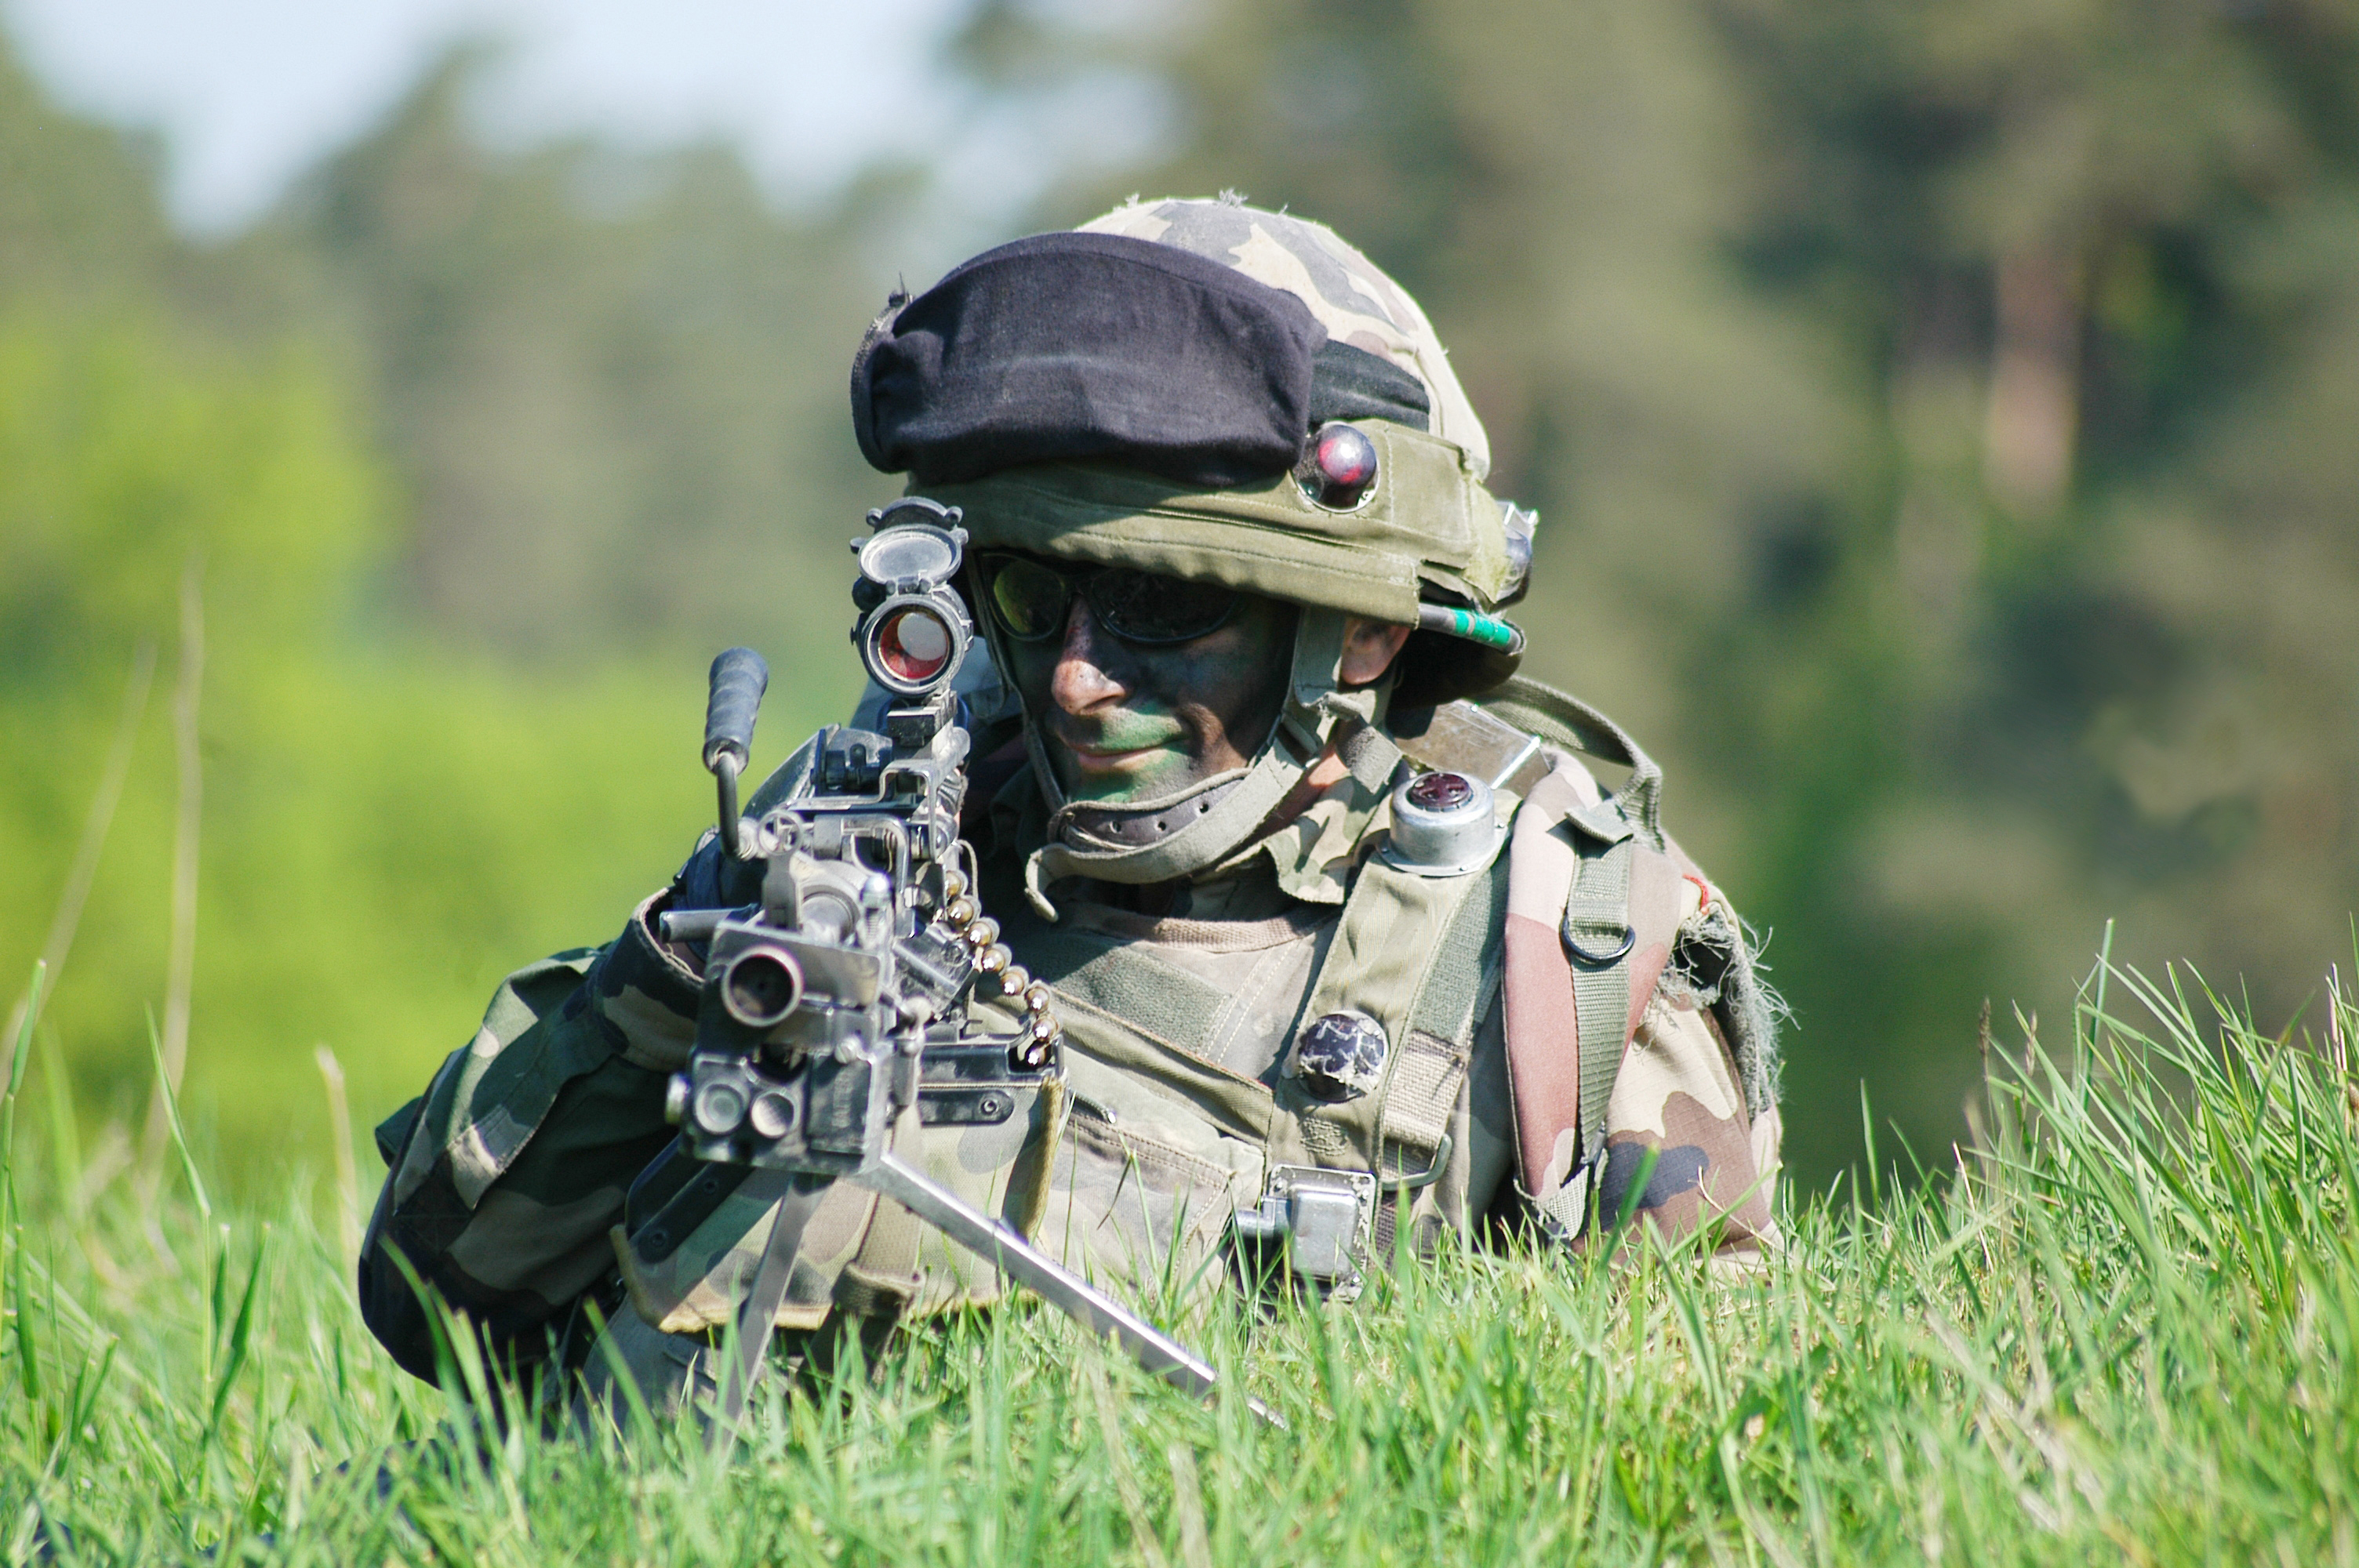
L'assurance emprunteur d'un militaire garantit le remboursement de son crédit en cas de décès, d'invalidité ou d'incapacité ; sa valeur tient d'abord à la couverture des opérations extérieures, des risques de guerre et des activités spécifiques comme le saut en parachute.
Risque de guerre : la clause qui fait la différence
Les contrats grand public excluent fréquemment les conséquences de guerres, émeutes ou opérations militaires. Pour un militaire, cette exclusion vide la garantie d'une partie de son sens ; il faut un contrat qui couvre expressément le service armé, y compris hors du territoire national.
Opérations extérieures et missions intérieures
Certains contrats couvrent les OPEX sous réserve d'une déclaration préalable ou d'une surprime, d'autres seulement les missions intérieures comme Sentinelle. Il faut aussi vérifier le sort des affectations outre-mer et des séjours longs à l'étranger hors opération.
Parachutisme, plongée, pilotage : activités à déclarer
Sauts, plongée de combat ou vol sur aéronef militaire figurent dans les questionnaires de nombreux assureurs. Les passer sous silence expose à un refus de prise en charge ; les déclarer peut entraîner exclusion, surprime ou acceptation sans réserve selon le contrat.
Contrats conçus pour la communauté de défense
Des acteurs comme l'AGPM s'adressent spécifiquement aux militaires et à leurs familles. Leurs offres se comparent comme les autres, en contrôlant l'équivalence avec la fiche standardisée de la banque et le coût total sur la durée.
Pension militaire d'invalidité et assurance du prêt
Une blessure en service peut ouvrir une pension militaire d'invalidité, versée au militaire et non à la banque. L'assureur applique sa propre définition de l'invalidité : le taux reconnu par l'administration ne déclenche pas automatiquement la prise en charge des échéances.
Mutations fréquentes et choix du bien
Le plan annuel de mutation conduit souvent à acheter loin de son affectation, parfois pour un futur départ. La page mutation et assurance traite de la location du bien et de l'habitation, que l'assurance emprunteur ne règle pas.
Une carrière parfois courte : aligner le prêt sur la reconversion
Après une durée de services suffisante, un militaire peut liquider sa pension bien avant l'âge légal. La reconversion modifie alors revenus et profession déclarée ; l'assurance reste en vigueur, mais la capacité de remboursement doit être anticipée.
Que déclarer lors d'une reconversion civile ?
Le contrat est tarifé sur la situation à la souscription : un changement de métier n'impose généralement pas de nouvelle déclaration, sauf clause contraire. Passer d'un métier à risque à un emploi de bureau peut toutefois justifier une substitution moins chère.
Réservistes et engagés sous contrat
Le réserviste exerce un métier civil mais peut être mobilisé : les questionnaires demandent souvent la fréquence des périodes. L'engagé sous contrat court doit vérifier que la banque accepte la durée du prêt au-delà de son terme d'engagement.
Santé collective obligatoire, prêt à part
Depuis 2025, les militaires d'active disposent d'une complémentaire santé collective cofinancée par le ministère. Elle n'inclut cependant aucune garantie de crédit immobilier ; le guide assurances du militaire décrit cette couverture et ses options.
Gendarmes : des règles proches mais un logement spécifique
Le gendarme, militaire logé en caserne, achète souvent pour la retraite ou un investissement locatif. Les points de vigilance sur les interventions et la clause risque de guerre sont repris dans la fiche assurance du gendarme.
Résilier le contrat bancaire après une première acceptation
Lorsqu'une banque a imposé son contrat groupe avec exclusion des opérations, la résiliation à tout moment permet de basculer vers un contrat couvrant le service armé. La nouvelle couverture doit être acceptée avant de résilier l'ancienne.
Militaire : souscrire une assurance de prêt adaptée, pas à pas
- Lister ses fonctions réelles, spécialités, sauts, plongées, vols, ainsi que les projections prévisibles en OPEX ou outre-mer.
- Demander la fiche standardisée d'information du prêteur et vérifier qu'elle n'impose pas une garantie incompatible avec le service.
- Interroger plusieurs assureurs sur la clause risque de guerre et la couverture des opérations, par écrit.
- Comparer les devis en coût total, exclusions et surprimes, y compris les offres dédiées à la défense.
- Faire valider la délégation par la banque dans les dix jours ouvrés suivant le dépôt du dossier complet.
- Prévenir l'assureur si le contrat l'exige avant chaque départ en mission et conserver les ordres de mission.
Coût de l'assurance de prêt d'un militaire : ce qui joue
| Poste | Ordre de grandeur / ce qui fait varier | À vérifier |
|---|---|---|
| Prime de base | Âge, tabac et capital assuré, comme pour tout emprunteur | Coût total sur la durée |
| Surprime OPEX ou guerre | De nulle à significative selon l'assureur et les zones | Conditions de déclaration préalable |
| Activités spécifiques | Parachutisme, plongée, pilotage : surprime ou exclusion | Rachat possible ou non |
| Quotité | Plus élevée si le militaire porte l'essentiel des revenus du foyer | Situation du conjoint après mutation |
| Contrat dédié défense | Tarification propre, parfois avec adhésion associative | Équivalence avec la fiche standardisée |
Pièces à réunir pour assurer le prêt d'un militaire
- Bulletins de solde récents
- Contrat d'engagement ou attestation de lien au service
- Attestation de spécialité si activité à risque
- Offre de prêt et tableau d'amortissement
- Fiche standardisée d'information
- Questionnaire de santé et d'activités si demandé
Pourquoi l'assurance de prêt d'un militaire refuse de payer
- Signer un contrat excluant les opérations militaires, puis découvrir après une blessure en mission que la clause risque de guerre bloque l'indemnisation.
- Omettre de déclarer des sauts en parachute ou des plongées, ce qui permet à l'assureur d'invoquer une fausse déclaration.
- Penser que la pension militaire d'invalidité vaut reconnaissance d'invalidité pour l'assureur du crédit.
- Choisir une durée d'emprunt qui dépasse la fin de contrat d'engagement sans projet de reconversion chiffré.
- Partir en mission sans effectuer la déclaration préalable prévue par certaines conditions générales, ce qui peut suspendre la garantie pendant toute la durée du déploiement.
Assurance du crédit des militaires : questions fréquentes
Un militaire blessé en OPEX est-il couvert par l'assurance de son prêt ?
Uniquement si le contrat ne contient pas d'exclusion des risques de guerre et des opérations, ou si elle a été levée par une option. Il faut obtenir cette couverture par écrit avant le départ, car aucune régularisation n'est possible une fois la blessure survenue.
La banque peut-elle refuser un contrat dédié aux militaires ?
Seulement si ses garanties ne sont pas équivalentes aux critères listés dans sa fiche standardisée d'information. Le refus doit être écrit et motivé, et ne peut pas reposer sur le fait que l'assureur ne soit pas celui du groupe bancaire.
La loi Lemoine dispense-t-elle un militaire de déclarer ses activités à risque ?
La dispense porte sur le questionnaire de santé quand les seuils sont respectés. L'assureur peut toujours interroger sur la profession, les sports et les déplacements, et ces réponses doivent être exactes sous peine de sanctions.
Un réserviste opérationnel doit-il déclarer son engagement à l'assureur ?
Oui si le questionnaire le demande, ce qui est fréquent. Les périodes de réserve peuvent comporter des missions intérieures ; vérifier qu'elles ne tombent pas sous une exclusion évite un litige en cas d'accident pendant une convocation.